
O split payment da reforma tributária separa o tributo no momento da liquidação financeira da venda. A plataforma que processa o pagamento repassa a parcela de CBS e IBS diretamente ao fisco, e o vendedor recebe o valor já líquido. O mecanismo começa a operar em 2027 e muda o fluxo de caixa de quem vende por plataforma.
Quem vende infoproduto conhece bem o intervalo entre a venda e o dinheiro disponível. A compra acontece, a plataforma processa, o prazo de liberação corre, e só então o valor cai na conta. Nesse arranjo, o imposto sempre foi um evento posterior, calculado depois e recolhido no mês seguinte.
O split payment encerra essa sequência. O tributo passa a ser separado no momento da liquidação financeira, antes que o valor chegue ao vendedor.
A mudança parece técnica e é. O efeito, no entanto, é bastante concreto: o dinheiro que entra na conta passa a ser menor, e o valor que antes ficava temporariamente disponível como capital de giro deixa de existir.
O que é o split payment na prática
O split payment é um mecanismo de segregação e recolhimento automático de tributos no momento exato da liquidação financeira de uma operação.
Como o dinheiro se divide
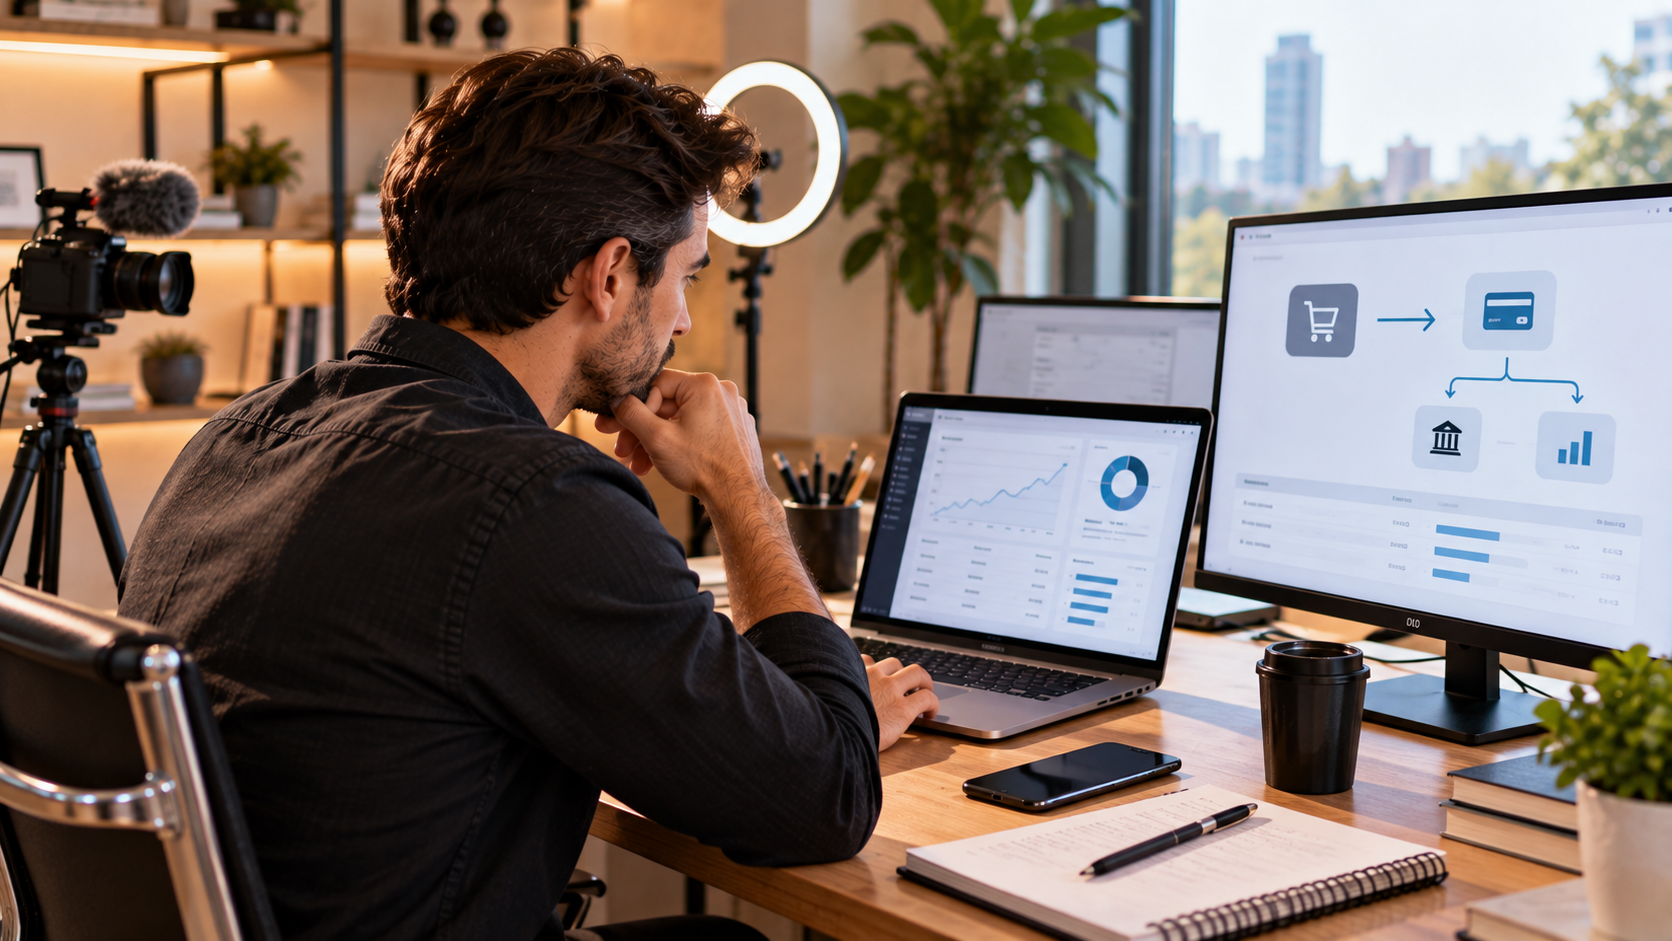
O sistema divide o pagamento na fonte. A fatia correspondente aos tributos segue diretamente para os cofres públicos, e o vendedor recebe o valor já líquido da operação.
Não existe etapa intermediária em que o valor integral fica sob controle do vendedor. A separação acontece durante o processamento, não depois dele.
Quem executa a separação
A LC 214/2025 atribui ao marketplace e à plataforma de intermediação digital a obrigação de efetuar o repasse da parcela tributária no momento da liquidação financeira.
São consideradas plataformas digitais aquelas que gerenciam operações eletrônicas e exercem controle sobre elementos essenciais da transação, como cobrança, pagamentos e logística.
Quando começa a valer
O mecanismo entra em operação efetiva em 2027, no mesmo marco em que a CBS passa a vigorar em alíquota cheia e em que PIS, Cofins e IPI são extintos.
2026 funciona como ano de teste. A CBS aparece a 0,9% e o IBS a 0,1% destacados no documento fiscal, com valores compensáveis no mesmo período para quem cumpre as obrigações acessórias.
O que diferencia esse modelo do que existe hoje
Retenção na fonte não é novidade no sistema tributário brasileiro. A diferença do split payment está na automação e no momento em que ela ocorre.
A separação deixa de depender de cálculo prévio do contratante e passa a acontecer dentro da infraestrutura de pagamento, no instante da liquidação, sem intervenção manual de nenhuma das partes envolvidas na operação.
Por que isso atinge o produtor digital de forma específica
A maior parte da discussão sobre split payment acontece no contexto de marketplace de produto físico. O impacto sobre quem vende infoproduto tem características próprias que raramente aparecem nessa conversa.
A plataforma já controla toda a operação
No mercado de infoproduto, a plataforma de pagamento não é apenas um gateway. Ela hospeda o produto, processa a compra, faz a divisão de comissão entre produtor, coprodutor e afiliado, e libera os valores conforme regras próprias.
Uma estrutura que já controla cobrança e pagamento reúne exatamente as características que a legislação descreve ao definir plataforma digital.
A cadeia de comissões acontece dentro do mesmo evento
Em uma venda de infoproduto, o split comercial já existe. Um pagamento se divide entre produtor, coprodutor e afiliado no mesmo instante em que é processado.
O split payment tributário se soma a essa divisão que já ocorre, e a operação passa a ter duas camadas de repartição no mesmo evento financeiro.
O efeito sobre o caixa
Quem opera com lançamento concentrado organiza o caixa em ciclos. Entra volume alto em poucos dias, e esse volume sustenta investimento em tráfego, comissionamento e produção do ciclo seguinte.
Com o tributo separado na liquidação, o volume que entra é menor desde o primeiro dia. O planejamento de reinvestimento precisa considerar valores líquidos, não brutos.
O caso do reinvestimento em tráfego
Existe um detalhe que costuma passar batido em campanhas de lançamento. A verba de tráfego do dia seguinte frequentemente sai do faturamento do dia anterior, num ciclo de reinvestimento acelerado.
Quando a entrada passa a ser líquida, esse ciclo perde parte do combustível. Uma campanha dimensionada sobre receita bruta pode ficar subfinanciada no meio da execução, e a correção precisa acontecer no planejamento, não durante o lançamento.
A recomendação prática é simples: refazer o orçamento de mídia sobre o valor que efetivamente chega à conta, com margem de segurança para o período de adaptação ao novo modelo.
O que muda no fluxo de caixa do seu negócio
A mudança mais concreta do split payment não está no total de imposto pago. Está no momento em que ele sai.
Antes: o imposto era um evento do mês seguinte
No modelo atual, o valor integral da venda entra na conta do vendedor. A apuração acontece depois, e o recolhimento ocorre no prazo estabelecido para o regime.
Esse intervalo criava uma disponibilidade temporária de recursos que muitos negócios digitais utilizavam como capital de giro, ainda que sem chamar por esse nome.
Depois: o imposto sai junto com a venda
Com o mecanismo em operação, a parcela tributária nunca fica disponível. Ela é separada na liquidação e segue direto para o destino fiscal.
Para o negócio que estava acostumado a operar com o valor bruto, a adaptação é de planejamento financeiro, não de carga tributária.
O ganho embutido
Existe um lado positivo pouco comentado. Com o recolhimento automatizado na origem, reduz-se o risco de erro de apuração e de atraso no pagamento, que hoje geram multa e juros.
Negócios que sofrem com desorganização fiscal tendem a se beneficiar de um sistema que executa a separação sem depender de disciplina manual.
O que muda na leitura dos seus números
Um efeito colateral positivo é a clareza. Quando o valor que entra na conta já é líquido, o faturamento disponível deixa de ser confundido com lucro, confusão que derruba muito negócio digital em crescimento.
Produtor que enxerga a receita bruta na conta tende a dimensionar custos sobre um número que nunca foi realmente dele. O split payment elimina essa ilusão contábil na origem da operação.
A leitura de margem fica mais honesta, e decisões sobre contratação, comissionamento de afiliado e investimento em mídia passam a ser tomadas sobre a base correta.
A responsabilidade da plataforma e o que ela significa para você
A legislação criou um arranjo de responsabilidade que vale a pena entender, porque ele explica o comportamento que as plataformas devem adotar.
Responsabilidade solidária
As plataformas assumem responsabilidade solidária no processo de recolhimento. Havendo falha na retenção ou no repasse de IBS e CBS, o marketplace pode ser cobrado pelo fisco.
Esse desenho transfere para a plataforma um incentivo forte de conformidade, porque o custo de uma falha recai sobre ela.
A proteção de quem cumpre
A plataforma que cumpre corretamente os deveres de reporte e de split payment não responde por eventuais diferenças entre o tributo recolhido e o efetivamente devido pelo fornecedor nacional.
A consequência prática para o produtor digital é direta: as plataformas tendem a exigir cadastro fiscal completo e consistente, porque a conformidade delas depende da conformidade dos vendedores.
O que isso exige de você
Dados cadastrais corretos, CNAE compatível com a atividade e regime tributário informado de forma precisa deixam de ser formalidade burocrática. Eles passam a determinar quanto é retido de cada venda.
Um cadastro desatualizado na plataforma pode significar retenção calculada sobre premissa errada.
Por que a exigência cadastral tende a aumentar
Uma plataforma que responde solidariamente pelo recolhimento tem interesse direto em garantir que os dados dos vendedores estejam corretos. A tendência é que os processos de cadastro fiquem mais rigorosos e as validações mais frequentes.
Produtores com CNPJ irregular, atividade divergente do CNAE registrado ou situação cadastral pendente na Receita Federal podem enfrentar restrição de operação, não apenas retenção incorreta.
Regularizar a situação fiscal deixa de ser uma preocupação de fim de ano e passa a ser condição para continuar vendendo pela plataforma.
O que fazer antes de 2027
A preparação para o split payment combina ajustes cadastrais e revisão de planejamento financeiro.
- Revisar o cadastro fiscal em todas as plataformas onde o negócio recebe
- Confirmar que o CNAE registrado corresponde à atividade efetivamente exercida
- Refazer a projeção de caixa considerando entrada líquida, não bruta
- Avaliar o impacto sobre o orçamento de tráfego pago em ciclos de lançamento
- Verificar como o regime tributário do seu CNPJ está informado em cada plataforma
- Acompanhar as regras específicas que ainda estão em detalhamento pelos órgãos reguladores
Onde o split payment se encaixa na transição
A Reforma Tributária se distribui em uma transição longa, e o split payment ocupa um marco específico dentro dela.
| Período | O que acontece |
|---|---|
| 2026 | Fase de teste, com CBS de 0,9% e IBS de 0,1% destacados e compensáveis |
| 2027 | CBS em alíquota cheia, extinção de PIS, Cofins e IPI, split payment em operação efetiva |
| 2029 a 2032 | Transição gradual do IBS, com redução progressiva de ICMS e ISS |
| 2033 | Modelo pleno, com extinção definitiva de ICMS e ISS |
A regulamentação da LC 214/2025 avançou com a LC 227/2026, publicada em janeiro de 2026, que instituiu o Comitê Gestor do IBS e trouxe alterações ao texto original. Regras operacionais específicas seguem em detalhamento.
FAQ
O que é split payment na reforma tributária?
É o mecanismo de segregação e recolhimento automático de tributos no momento da liquidação financeira da operação. O sistema divide o pagamento na fonte, enviando a parcela de CBS e IBS diretamente aos cofres públicos, enquanto o vendedor recebe o valor já líquido da venda realizada.
Quando o split payment começa a valer?
O mecanismo entra em operação efetiva em 2027, no mesmo marco em que a CBS passa a vigorar em alíquota cheia e em que PIS, Cofins e IPI são extintos do sistema. Regras operacionais específicas seguem em detalhamento pelos órgãos responsáveis pela regulamentação da reforma tributária brasileira.
O split payment aumenta o imposto que eu pago?
O mecanismo altera o momento do recolhimento, não a definição do tributo devido. O que muda de forma concreta é o fluxo de caixa, porque a parcela tributária deixa de transitar pela conta do vendedor. O valor recebido passa a ser líquido desde a liquidação da operação.
Quem faz a retenção do imposto na venda de infoproduto?
A obrigação recai sobre a plataforma de intermediação digital que processa o pagamento e controla elementos essenciais da transação, como cobrança, pagamentos e liquidação. A legislação atribui a essas plataformas responsabilidade solidária no recolhimento do tributo, o que gera forte incentivo de conformidade por parte delas.
O que acontece se meu cadastro na plataforma estiver errado?
A retenção pode ser calculada sobre premissa incorreta, gerando divergência entre o valor separado e o efetivamente devido pelo vendedor. Dados cadastrais, CNAE e regime tributário informados de forma precisa deixam de ser mera formalidade e passam a determinar diretamente quanto é retido em cada venda realizada.
Como o split payment afeta o afiliado e o coprodutor?
A venda de infoproduto já contém uma divisão comercial entre produtor, coprodutor e afiliado no momento do processamento do pagamento. O split payment tributário se soma a essa repartição comercial existente, criando duas camadas de divisão no mesmo evento financeiro, com cada participante respondendo pela sua própria posição na cadeia.
O que devo revisar no meu negócio antes de 2027?
O cadastro fiscal em todas as plataformas onde o negócio recebe, a correspondência entre CNAE registrado e atividade efetivamente exercida, e a projeção de caixa refeita sobre valores líquidos. Negócios que operam com lançamentos concentrados precisam revisar o orçamento de tráfego pago considerando a entrada reduzida desde o primeiro dia.
Prepare seu caixa para 2027
A Unclik é uma contabilidade digital especializada em negócios digitais, com mais de 5 anos de mercado e mais de 1.000 aberturas de CNPJ realizadas. Nossos contadores conhecem a operação de quem fatura por plataformas como Hotmart, Eduzz e Kiwify.
No Workshop Reforma Tributária de 18 de setembro de 2026 detalhamos o efeito do split payment sobre o fluxo de caixa de quem vende por plataforma.
Participe do Workshop Reforma Tributária ou entenda o que é a CBS.
Este conteúdo tem finalidade educativa e informativa. Consulte um contador especializado para orientações específicas ao seu negócio.