
Uma das maiores transformações do sistema fiscal brasileiro está em curso. A Reforma Tributária, aprovada pela Emenda Constitucional nº 132 de 2023, promete simplificar a cobrança de impostos sobre o consumo, aumentar a transparência e tornar o sistema mais justo para empresas e cidadãos.
Mas afinal, o que muda na prática?
Neste artigo, explicamos de forma clara e objetiva o que é a reforma tributária, por que ela foi criada, como será implementada e quais os impactos esperados para o futuro do país.
Por que o Brasil precisava de uma Reforma Tributária?
O sistema tributário brasileiro é reconhecido como um dos mais complexos do mundo. Antes da reforma, existiam cinco tributos diferentes sobre o consumo: PIS, Cofins, IPI, ICMS e ISS cada um com regras próprias, legislações conflitantes e grande burocracia.
Essa complexidade gerava altos custos para as empresas, dificultava o crescimento econômico e criava distorções competitivas entre estados e municípios, conhecidas como “guerra fiscal”.
A Reforma surgiu, portanto, para simplificar esse cenário, reduzindo a burocracia e promovendo um modelo mais moderno e equilibrado.
O que muda: nasce o sistema de IVA Dual
O coração da Reforma é a criação do IVA Dual (Imposto sobre Valor Agregado), que substitui os cinco tributos anteriores por apenas dois novos impostos:
- CBS (Contribuição sobre Bens e Serviços) — de competência federal, administrada pela Receita Federal, substitui PIS, Cofins e IPI.
- IBS (Imposto sobre Bens e Serviços) — de competência compartilhada entre estados e municípios, substitui ICMS e ISS.
Além disso, cria também o Imposto Seletivo, que tem como objetivo desestimular o consumo de bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
- IS (Imposto Seletivo) – De competência federal, conhecido como “imposto do pecado”, visa desestimular o consumo de bens e serviços considerados prejudiciais à saúde e ao meio ambiente.
Esses novos tributos terão regras unificadas em todo o país, tornando o sistema mais simples, transparente e não cumulativo, ou seja, sem o chamado “imposto em cascata”.
Principais benefícios da Reforma
- Simplificação radical: cinco tributos antigos dão lugar a apenas dois, com regras únicas e mais claras.
- Transparência total: o cálculo dos impostos será “por fora”, permitindo que consumidores vejam exatamente quanto pagam de tributos.
- Fim da cumulatividade: as empresas poderão aproveitar integralmente os créditos tributários, reduzindo o custo final dos produtos.
- Justiça fiscal: a tributação passa a ocorrer no destino onde o bem é consumido e não na origem, equilibrando a arrecadação entre regiões.
Cronograma de implementação
A mudança será gradual, com um processo de transição até 2033, para que empresas e governos se adaptem de forma segura:
- 2024–2025: fase de regulamentação e ajustes de sistemas (leis complementares, criação do Conselho Federativo e adequação da NFS-e nacional).
- 2026: início dos testes com alíquotas simbólicas (0,1% IBS e 0,9% CBS).
- 2027: extinção do PIS e Cofins; início da cobrança plena da CBS e IS.
- 2028–2032: redução progressiva do ICMS e ISS e aumento do IBS.
- 2033: sistema totalmente implementado, com IBS e CBS em pleno funcionamento.
Quer entender de forma prática o impacto da Reforma Tributária?
Preparamos um eBook exclusivo que explica de forma simples e objetiva o que vai mudar e como essa transição acontecerá nos próximos anos.
O material traz os principais pontos da Reforma, como o funcionamento do IBS, CBS e IS, o Split Payment e o que as empresas precisam fazer para se adaptar ao novo sistema.
Split Payment: a revolução na arrecadação
Outro ponto inovador da Reforma é o Split Payment, ou “pagamento dividido”, um mecanismo de recolhimento automático dos tributos.
Ele consiste na separação instantânea dos valores de IBS e CBS no momento do pagamento de uma compra ou serviço eletrônico.
Como Funciona na Prática
- Transação Comercial: o consumidor paga um produto ou serviço por meio eletrônico (cartão, Pix, boleto, etc.).
- Segregação Automática: a instituição financeira ou o intermediador de pagamentos eletrônicos será responsável por realizar a segregação automática dos valores. Assim que o pagamento for processado e liquidado, o sistema divide o montante total, destinando a parcela líquida ao vendedor e a parte correspondente aos tributos (IBS e CBS) diretamente ao Fisco, no mesmo instante da transação.
- Exemplo: se um produto custa R$ 1.000,00 e o débito tributário é de R$ 280,00, o vendedor recebe R$ 720,00 e os R$ 280,00 são transferidos ao Fisco no ato do pagamento.
Esse sistema, criado pela Lei Complementar nº 214/2025, será obrigatório para todas as transações eletrônicas e promete aumentar a eficiência e reduzir a inadimplência fiscal.
A Reforma Tributária para empresas do Simples Nacional
O Simples Nacional foi mantido como regime diferenciado e favorecido para micro e pequenas empresas (MPEs), preservando sua essência de simplificação.
No entanto, os novos tributos IBS e CBS também passarão a integrá-lo, com regras específicas.
1) Permanência e Abrangência dos Novos Tributos
O Simples mantém suas principais vantagens, alíquotas menores e menor burocracia, mas passa a incluir o IBS e a CBS em sua estrutura de arrecadação.
2) Novas opções de Recolhimento do IBS e CBS
As empresas do Simples Nacional terão duas opções principais em relação ao recolhimento do IBS e CBS:
Opção 1: Apuração e recolhimento “Por Dentro” do Simples Nacional
- O IBS e a CBS são recolhidos junto com os demais tributos no DAS.
- A empresa não pode aproveitar créditos desses tributos, mas pode repassar créditos limitados a empresas fora do Simples.
Opção 2: Apuração e Recolhimento “Por Fora” do Simples Nacional
- O IBS e a CBS são apurados e pagos separadamente, seguindo as regras normais de não cumulatividade.
- Permite o aproveitamento integral de créditos e maior transparência tributária.
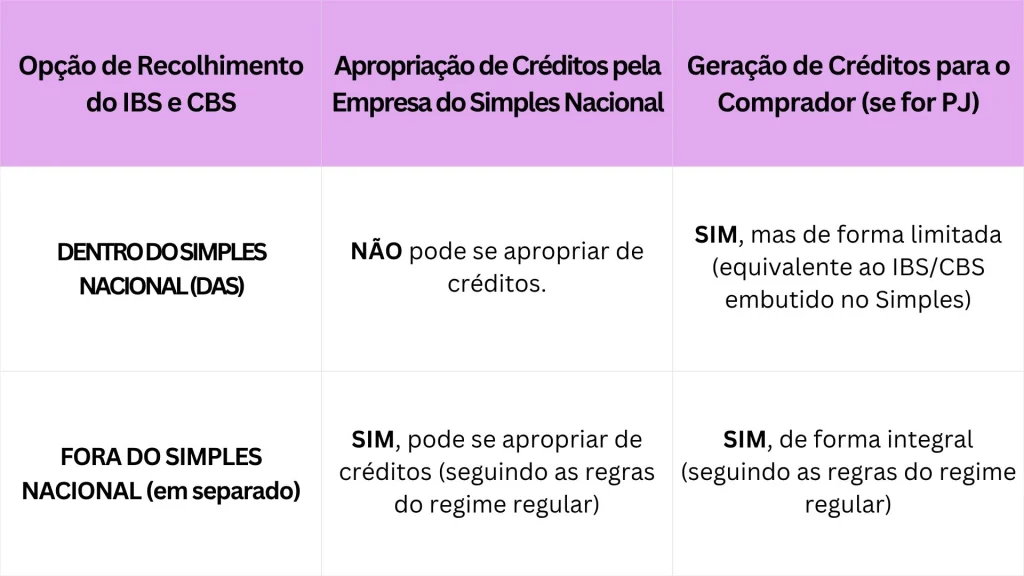
As empresas do Simples devem analisar seus clientes, fornecedores e estrutura de custos para decidir qual modelo é mais vantajoso.
Como as empresas devem se preparar
Até o final de 2025, todas as empresas, inclusive as do Simples Nacional deverão adequar seus sistemas de emissão de nota fiscal ao novo padrão nacional da NFS-e.
Além disso, é essencial revisar processos internos, administrativos e financeiros, e atualizar o planejamento de fluxo de caixa, já que o modelo de cobrança mudará completamente.
Conclusão
A Reforma Tributária é um passo histórico rumo a um sistema mais racional e equilibrado.
Embora as mudanças sejam graduais e desafiadoras, o resultado esperado é um ambiente econômico mais estável, previsível e favorável ao crescimento do país.
Aqui na Unclik Contabilidade Digital, acompanhamos de perto todas as atualizações da Reforma para orientar nossos clientes e garantir uma transição segura. Nosso time especializado em negócios digitais está preparado para ajudar sua empresa a se adaptar às novas regras, reduzir riscos e aproveitar as oportunidades que esse novo cenário traz.
Se você quer entender como a Reforma Tributária pode impactar o seu negócio, fale com um dos nossos especialistas e descubra o melhor caminho para o seu caso.